Backtest manuel ou automatique : lequel choisir ?
Le backtest automatique est rapide, le backtest manuel est formateur. La bonne réponse dépend moins de la méthode que de votre stratégie : peut-elle s’écrire entièrement en règles, sans jugement humain ?
Les deux méthodes en une phrase
Le backtest automatique confie vos règles à un programme, par exemple le testeur de stratégie de TradingView (en Pine Script), celui de MetaTrader ou un script Python. Il passe sur des années de données en quelques secondes et sort un rapport.
Le backtest manuel consiste à rejouer le graphique bougie par bougie, sans voir la suite, et à prendre chaque décision vous-même, comme en direct. Il est plus lent, mais c’est vous qui tradez, pas un programme. Si vous débutez, notre guide pour backtester une stratégie en 5 étapes décrit cette méthode pas à pas.
Le comparatif
| Critère | Manuel | Automatique |
|---|---|---|
| Vitesse | 100 trades en quelques heures | Des milliers de trades en quelques secondes |
| Compétences | Savoir lire un graphique | Savoir programmer, ou utiliser un outil qui le fait |
| Stratégies testables | Toutes, y compris celles qui demandent du jugement (structure, zones, contexte) | Seulement celles qui s’écrivent en règles précises |
| Ce que vous apprenez | Reconnaître vos setups, gérer l’attente et les séries de pertes | Le comportement statistique des règles |
| Piège principal | Choisir ses trades après coup | Suroptimiser les paramètres |
Quand choisir le backtest manuel
- Votre stratégie demande du jugement. Price action, structure de marché, zones d’offre et de demande, Fair Value Gaps, Smart Money Concepts : ces méthodes se codent mal, car deux traders ne tracent pas la même zone au même endroit.
- Vous débutez. Rejouer des centaines de situations entraîne l’œil plus vite que des mois de trading réel, et sans risquer votre capital.
- Vous voulez tester votre exécution. Un programme n’hésite jamais, ne sort jamais trop tôt. Vous, si. Le backtest manuel mesure la stratégie telle que vous l’appliquez.
- Vous ne savez pas programmer. Aucune ligne de code n’est nécessaire.
Quand choisir le backtest automatique
- Votre stratégie est 100 % mécanique. « J’achète quand la moyenne mobile 50 croise la 200 au-dessus, stop sous le dernier plus bas » se code en quelques lignes.
- Vous voulez beaucoup de trades. Tester 10 ans de données sur plusieurs marchés devient possible.
- Vous comparez des variantes. Un stop à 1 ATR ou à 1,5 ATR, une session ou une autre : le programme répond vite.
Les pièges de chaque méthode
En manuel, le piège est de voir le futur : faire défiler un graphique déjà complet, puis ne retenir que les trades qui ont marché. La parade est un replay qui cache la suite et la règle de prendre tous les trades que vos règles donnent.
En automatique, le piège est la suroptimisation : ajuster les paramètres jusqu’à ce que la courbe soit parfaite sur le passé. La stratégie colle alors à l’historique et échoue sur les données qu’elle n’a jamais vues. La parade est de garder une période à part, jamais utilisée pendant les réglages, pour le test final.
La meilleure réponse : les deux, dans cet ordre
- Commencez en manuel : écrivez vos règles, rejouez au moins 100 trades, notez ce que vous voyez. Vous découvrez vite quelles règles sont floues.
- Précisez les règles jusqu’à ce qu’une autre personne puisse prendre exactement les mêmes trades que vous.
- Automatisez ensuite la partie mécanique pour la vérifier sur beaucoup plus de données.
- Gardez le manuel pour vous entraîner à l’exécution avant de passer en réel.
Le manuel, accéléré, avec Halalwinningteam Backtest
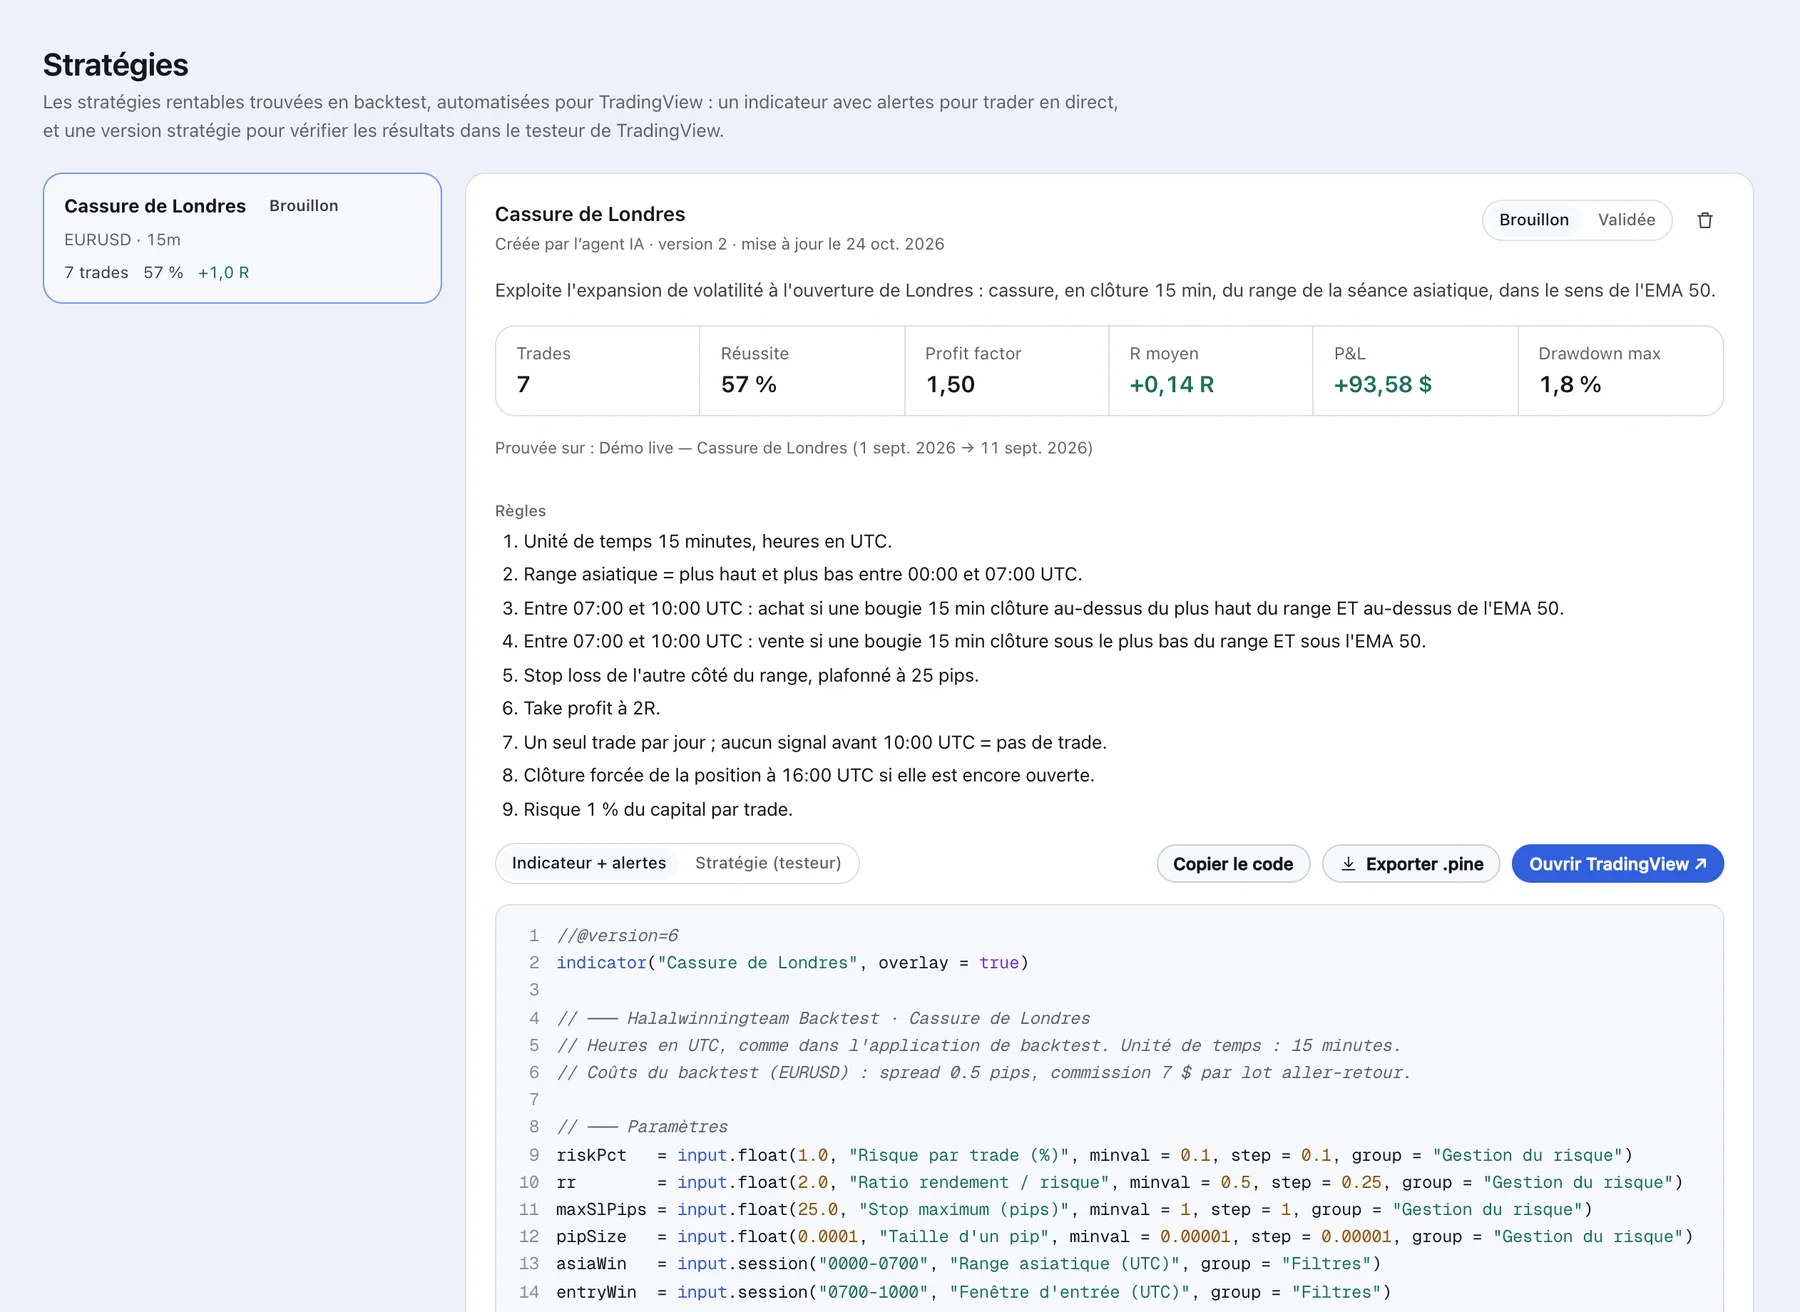
Halalwinningteam Backtest est conçu pour le backtest manuel : le marché est rejoué minute par minute sans montrer le futur, et le journal et les statistiques se remplissent tout seuls. Il réduit aussi l’écart avec l’automatique. Le scanner saute directement à la prochaine occurrence de votre setup, par exemple une cassure du range asiatique ou un FVG. Une stratégie validée s’exporte en Pine Script, avec ses alertes, pour TradingView.
Le trading comporte des risques de perte. Les résultats d’un backtest sont simulés et ne garantissent pas les résultats futurs.